مهریه در جهان عرب؛ آیا تجربه کشورهای عربی میتواند راهی برای اصلاح مهریه در ایران باشد؟
مهریههای سنگین همیشه به معنای پشتوانه مالی مطمئن برای زنان نیستند. آیا تقسیم مهریه به بخش نقد و مؤجل، الگویی برای حفظ حقوق مالی زنان و متناسبسازی تعهدات ازدواج در ایران خواهد بود؟
منتشر شده در
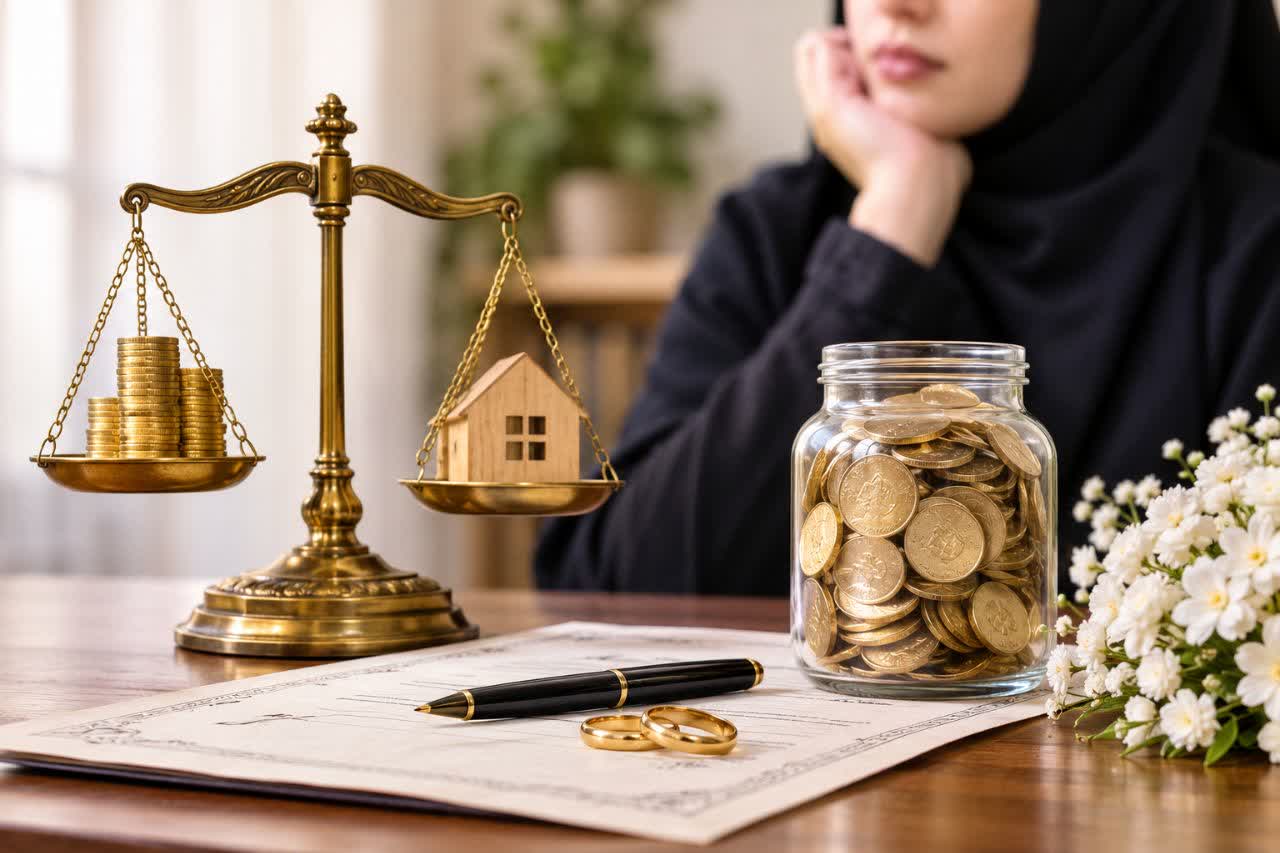
سکههایی با مبالغ بالا روی کاغذ، میتواند پشتوانه محکمی برای یک زن باشد. اما اگر روزی زندگی مشترک به پایان برسد و مرد توان پرداخت این مبلغ را نداشته باشد، این پشتوانه چقدر به کار میآید؟ زنی که سالها پیش با امضای یک عقدنامه صاحب این حق شده، حالا ممکن است برای رسیدن به آن سالها درگیر دادگاه و پرونده و مطالبهای بینتیجه شود.
این همان تناقضی است که بحث مهریه در ایران را پیچیده کرده است: حقی که قرار است امنیت مالی زن را تضمین کند، گاهی به بدهی سنگینی تبدیل میشود که وصول آن به این آسانی ها هم نیست.
در یک سو، زنانی ایستادهاند که مهریه را یکی از معدود پشتوانههای اقتصادی خود میدانند؛ در سوی دیگر، مردانی که زیر بار تعهداتی میروند که ممکن است هیچ تناسبی با درآمد و داراییشان نداشته باشد.
مهریه؛ حقی که روی کاغذ میماند
قانون مدنی ایران در ماده ۱۰۸۲، مالکیت مهریه را از لحظه عقد برای زن به رسمیت شناخته و برای میزان آن سقفی تعیین نکرده است. زن میتواند به عنوان مثال مالک ۵۰۰ یا حتی هزار سکه باشد. اما داشتن یک حق با توانایی استفاده از آن یکی نیست.
ممکن است مهریه در عقدنامه ثبت شده باشد، اما هنگام مطالبه، نه امکان پرداخت آن وجود داشته باشد و نه راهی آسان برای وصولش. شاید به همین دلیل است که باید از خود عددها فراتر رفت و پرسید: آیا میتوان مهریه را طوری تنظیم کرد که هم حق زن محفوظ بماند و هم تعهد مالی زوجین با واقعیت اقتصادی زندگیشان تناسب داشته باشد؟
در کشورهای عربی مهریه را چگونه تقسیم میکنند؟
در برخی کشورهای عربی، پاسخ را باید در شیوه دیگری از تنظیم مهریه جستوجو کرد: تقسیم آن به دو بخش «مقدم» و «مؤخر»؛ یعنی بخشی که در آغاز ازدواج پرداخت میشود و بخشی که پرداختش به آینده موکول میشود. برای مثال، اگر مهریهای ۲۰۰ هزار واحد پولی باشد، ممکن است ۵۰ هزار واحد هنگام عقد پرداخت شود و ۱۵۰ هزار واحد برای زمان دیگری در نظر گرفته شود؛ مثلاً هنگام طلاق یا فوت یکی از زوجین. تفاوت این شیوه فقط در زمان پرداخت نیست.
در چنین الگویی، از همان ابتدا معلوم میشود چه بخشی از مهریه در دسترس زن قرار میگیرد و چه بخشی در آینده قابل مطالبه خواهد بود. به این ترتیب، مهریه صرفاً یک عدد در عقدنامه نیست؛ تعهدی است که زمان اجرای آن هم اهمیت دارد.
البته نباید تصور کرد مهریه در کشورهای عربی الزاماً کمتر از ایران است. در بسیاری از این جوامع، طلا یا «شبکه»، اثاث منزل، مسکن و دیگر هزینههای ازدواج نیز بر عهده خانواده داماد قرار میگیرد. بنابراین، اگر قرار است تجربه این کشورها را بررسی کنیم، نباید فقط مبلغ مهریه را با تعداد سکههای ایران مقایسه کنیم. باید دید مجموع تعهدات مالی ازدواج چگونه تعریف میشود.
تقسیم مهریه؛ الگویی برای اصلاح قوانین ایران
فرض کنیم زوجی هنگام ازدواج ۵۰۰ سکه مهریه تعیین میکنند. چرا باید تمام این مبلغ از همان ابتدا در قالب یک بدهی قابل مطالبه تعریف شود؟ آیا نمیتوان بخشی را بهعنوان مهریه حال و بخشی را بهعنوان مهریه مؤجل در نظر گرفت؟ برای مثال، ۵۰ سکه هنگام عقد قابل مطالبه باشد و ۴۵۰ سکه به زمان مشخصی در آینده موکول شود.
در این صورت، اصل حق زن از بین نمیرود، اما زمان اجرای تعهد تغییر میکند. البته این پیشنهاد تنها زمانی معنا دارد که قواعد روشنی برای آن وجود داشته باشد. اگر موعد پرداخت مشخص نباشد یا زن نتواند در زمان مقرر حق خود را مطالبه کند، مؤجل کردن مهریه چیزی جز عقب انداختن یک مطالبه نیست.
بنابراین، هر تغییری در این زمینه باید با ضمانت اجرای حقوقی همراه باشد. اما شاید اصلاح شیوه پرداخت مهریه، فقط بخشی از مسئله باشد. پرسش بزرگتر این است که چرا امنیت اقتصادی زن تا این اندازه به مهریه وابسته شده است؟
وقتی مهریه جای همه پشتوانهها را میگیرد
زنی که سالهای زیادی از زندگی خود را صرف خانه و خانواده کرده است؛ فرصتهای شغلی کمتری داشته و بخشی از توان اقتصادیاش را برای تربیت فرزندان و پیشبرد زندگی مشترک گذاشته است. اگر این زندگی به جدایی برسد، سهم او از داراییهایی که در طول سالها شکل گرفتهاند، چه خواهد شد؟
در چنین شرایطی، مهریه ممکن است تنها حقی باشد که زن میتواند برای تأمین آینده خود به آن تکیه کند. شاید یکی از دلایل اصرار بر مهریههای سنگین نیز همین باشد: وقتی راههای دیگر حمایت اقتصادی از زن کافی نیست، طبیعی است که همه انتظارات به یک تعهد مالی گره بخورد.
اما آیا مهریه باید بهتنهایی بار چنین مسئولیتی را به دوش بکشد؟ سهم زن از داراییهای ایجادشده در دوران زندگی مشترک، حقوق بیمه و بازنشستگی، حمایت مالی پس از طلاق و شروط ضمن عقد، همگی ابزارهایی هستند که میتوانند در کنار مهریه امنیت اقتصادی زن را تقویت کنند.
تجربه کشورهای عربی قرار نیست نسخهای آماده برای ایران باشد. قوانین و شرایط اجتماعی این کشورها با ایران تفاوت دارد. بااینحال، شیوه تقسیم مهریه به بخش نقد و مدتدار، فرصتی برای بازاندیشی در ساختار تعهدات مالی ازدواج فراهم میکند.
فاطمه سرخحصاری
این مطلب برایت مفید بود؟
دیدگاههای شما
۰ دیدگاههنوز دیدگاهی منتشر نشده است. شما آغازگر گفتوگو باشید.